現金化ランキングなどで、クレジットカード現金化ができる業者を紹介しているサイトがたくさんありますが、そもそもクレジットカード現金化とは何かについて解説します。
リスクを理解したうえで、安全に活用しましょう。
急に現金が必要になった!だけど財布は空っぽ、どうしよう…。
そんな時役に立つのが「クレジットカード現金化」です。
だけど初心者にとっては、
「クレジットカード現金化って違法じゃないの?」
「騙されたりしないか怖い」
「どうやって現金化したらいいのかわからない」
などの不安があるはず。
初めに不安の一つにお答えすると、
クレジットカード現金化は、クレジットカードのショッピング機能を使って間接的に現金を作る方法であり、違法性はありません。
ではクレジットカード現金化の詳しい仕組みについて解説していきます。
クレジットカード現金化とは?
クレジットカード現金化とは、クレジットカードのショッピング枠で物品を購入し、売却することで、現金を作る方法のことです。
クレジットカードには「ショッピング枠」と「キャッシング枠」があります。
お買い物専用である「ショッピング枠」を使って現金を作るため、「ショッピング枠の現金化」とも呼ばれます。
一般的に「クレジットカード現金化」と言えば、ショッピング枠の現金化を指します。
そしてもう一つの「キャッシング枠」は、合法的に、直接カード会社からお金を借りることができる機能です。
キャッシング機能が付帯しているカードなら、審査無しで、即日現金を入手可能です。
※キャッシング枠が付帯していないカードもあります
ただし次のデメリットがあります。
キャッシングのデメリット
- 利息が高く、さらに返済も「一括払い」か「リボ払」いのみなので、返済負担が高め
- キャッシング枠の限度額は低いので、もう少し多く現金が欲しい人には不満がある
- 信用情報に借入れの履歴が残るため、住宅ローンや自動車ローンなどの、ローン審査に悪影響が出る可能性がある
そしてキャッシング枠を使い切ったら、これ以上現金を借入れる事はできません。
ショッピング枠は、キャッシング枠に比べ、数倍の利用限度額があります。
キャッシング枠20万円/ショッピング枠50万円
など、利用者ごとに金額が設定されており、キャッシング枠は低くめに設定されています。
そこで、ショッピング枠の現金化の登場です。
ショッピング枠は商品代の支払い機能なので、直接お金を得ることはできませんが、これから説明する方法で現金に変えることが可能です。
ショッピング枠の未使用分を現金に換えることができるので、ピンチを乗り切る手段として有効です!
そして「ショッピング」ですので、いつものように
- 分割払い
- リボ払い
- 一括払い
- ボーナス払い
- スキップ払い
など多彩な返済方法が選べます。
ただし、クレジットカード会社は換金目的でショッピング枠を使用することを規約で禁止しています。
違法ではありませんがカード会社NGの利用方法なので、グレーゾーン的な手法となります。
バレるとカード利用停止のリスクがあります。
そういったリスクを理解していただくために、クレジットカード現金化のメリットとデメリットについて、このあと詳しく解説していきます。
専門業者を使う方法
一般的に、クレジットカードの現金化は、専門業者を利用します。
流れとしては、利用者がクレジットカードのショッピング枠で購入した商品を、専門業者が買い取ることで現金をつくるシステムとなっています。
専門業者を使うメリットは、何といっても圧倒的な安心感です。
特に長年の実績のある業者は、クレジットカード会社にバレることなく現金化をするノウハウをもっています。
なので、カードの停止などを恐れて不安になる方にとっては、「業者に任せておけば安心」と思える点が大きなメリットなのです。
自分で現金化をする方法
現金化業者を利用した方が手軽さの面からもおすすめですが、クレジットカード現金化業者を使わない方法で現金化することもできます。
例えば、スマホやブランド品など、換金性が高い商品を自分で購入し、中古品買取店に売却して現金を得る方法です。
自分で購入する商品を選別しなければならないので、時間と手間、店舗に出向く交通費がかかります。
そしてカード会社に現金化がバレやすい手法でもあります。
普段購入しない換金性の高い商品を多数買うと、カード会社に疑われやすくなるので注意が必要です。
専門業者を使ったクレジットカード現金化の仕組み
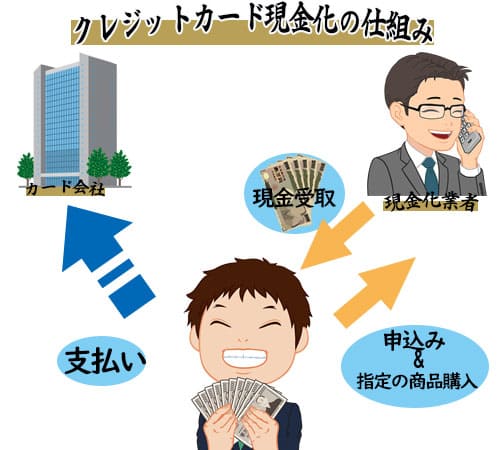
業者によるクレジットカード現金化の方式は主に次の3つの方式があります。
いずれも共通点は、クレジットカードのショッピング枠を利用するという点にあります。
買取方式
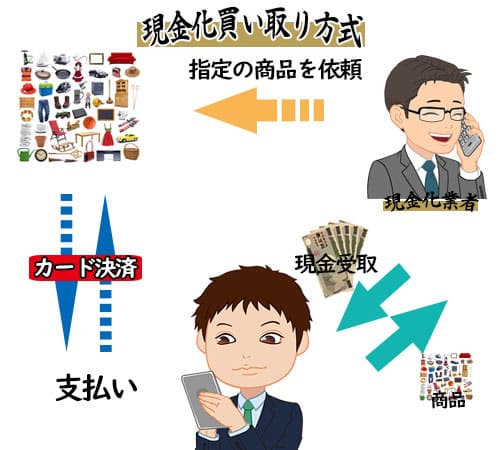
買取方式は、実際にショッピング枠を利用して価値の高い商品を購入し、それを業者に買い取ってもらい、現金を手に入れるという方式になります。
主な商品としては、
- 高級ブランド品
- 最新の家電製品、スマートフォン
- ゲーム機、ゲームソフト
などが挙げられます。
新品だと価値が下がりにくく、商品需要が高いので換金率が高いものが多いのが特徴です。
しかも、買取方式は、実際に購入の実態が存在するため、カード会社の目にとまりにくく、バレにくいことが特徴です。
大手業者の中には、商品自体を本人が受け取ることなく手続きが終了し、かつ、即日入金というサービスをうたっているところもありますので、カード会社だけでなく、家族などにもバレにくいというメリットもあります。
商品買取方式は所有権移転問題が残されている
商品買取方式を行うクレジットカード現金化業者が減少している理由として、所有権移転問題の存在が挙げられます。
クレジットカード現金化の多くは明確に違法行為とはならない仕組みが多いものの、商品買取方式については所有権者に黙って他人の所有物を勝手に売却したと考えられる点が問題です。
- 商品をクレジットカード決済にて購入→所有権は代金立て替え払い中のカード会社にある
- 商品を古物商へ売却→カード会社に所有権がある商品を承諾なしに勝手に売却したことになる
- 商品代金をカード会社へ完済→カード会社から購入者本人へ所有権が移転
クレジットカードのショッピング枠を利用した際には、購入商品の所有権は立て替え払いをしているカード会社へ移転し、カード会社の許可があれば古物商への売却が可能です。
所有権移転時期はカード会社への立て替え払い代金完済時となります。
そのため、完済前に売却するのは問題があります。
実際にカード会社が訴えた例はほとんどありませんが、グレーゾーンな取引であり、リスクが高い仕組みになっています。
こうした事情から、多くの現金化業者は、次に説明するキャッシュバック方式へと移行しています。
キャッシュバック方式
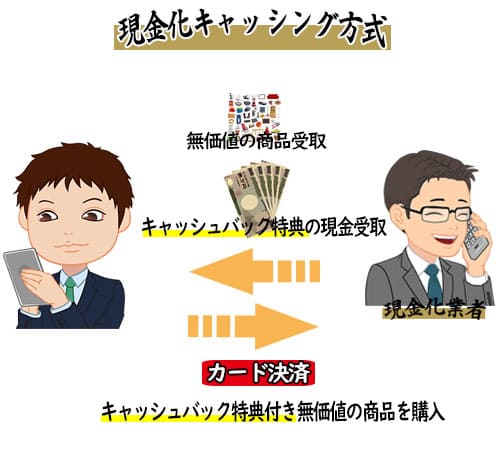
キャッシュバック方式とは、業者が指定した商品を買った見返りとして、現金をプレゼントという形で受け取るという手法です。
身近な例ではスマホの販売があります。
「スマホを買うと2万円キャッシュバック」
「○○に乗り換えると○万円キャッシュバック」
などを見かけることがありますよね。
これをクレジットカード現金化でも応用しているのです。
たとえば、「有名ブランド品」と称する物品を10万円で利用者が購入し、購入特典として8万円の現金をキャッシュバック、という仕組みです。
実際は100円ショップ程度の物品を購入することになり、それが自宅に配達されます。
購入代金と、受け取る現金キャッシュバックの差額が、業者の手数料になるわけです。
メリットとしては、クレジットカードを使い、普通に業者から商品を購入するという形と変わらないように見えるという点が大きなポイントです。
実際に商品が手元に残るので、
「現金化ではなく、普通に商品を購入した」
と、取引の証拠を主張しやすいというのも特徴です。
デメリットとしては、商品自体にはほとんど価値がないものが多く、それを高額で購入するのは不自然だと、家族などに疑われてしまう可能性があるということです。
デジタルギフト券買取方式
ショッピング枠の現金化を防ぐため、通常は、商品券はクレジットカードで購入することができません。
ですが、一部のデジタルギフト券についてはクレジットカードで購入可能です。
Amazonギフト券やAppleギフトカードなど、人気のデジタルギフト券は、買取業者も高く買ってくれるます。
利用者はこれらのデジタルギフト券をクレジットカードで購入し、デジタルギフト券専門の買取業者に売却して現金を得るという仕組みになっています。
デジタルギフト券買取方式は、需要の高い金券買取となるので、他の方式と比べ換金率が高めになるのはメリットです。
デメリットとしては、普段買わない人が一度に多額のデジタルギフト券の購入すると、カード会社に不自然に思われるおそれがあるので、その点は注意が必要す。
もう一点は、デジタルギフト券を自分で買いに行く手間がかかることです。
そのため、「今すぐ現金が欲しい」人にはお勧めできません。
クレジットカード現金化のメリット
続いて、クレジットカードの現金化を行うにあたっての主なメリットについて説明します。
審査が不要なので、急な現金調達が可能
通常、金融業者から現金を借りる場合は身分証明書など審査が必要な場合がほとんどで、手続きが非常にめんどうです。
ですが、クレジットカードの現金化の場合はすでに持っている審査済のクレジットカードを使うため、新たな審査は必要なく、急に現金が必要になったときでもすぐに調達することが可能です。
手続きが簡単
先に触れたように、審査などがありませんし、24時間電話対応やネットでの申し込みなども可能な業者もたくさんあります。
クレジットカードの情報を提供して、あとは業者から指示されたとおりにしていればすぐに現金を手にすることができるので、非常にスムーズです。
電話のオペレーターも親切丁寧に説明してくれますし、手続きに対する不安は少ないと思います。
信用情報に影響が出にくい
クレジットカードやローンの利用履歴は信用情報として登録され、カード会社や金融機関に共有されます。
過去にクレジットカードの支払いの滞納歴があった場合はもちろんのこと、キャッシングやカードローンの利用額が多いと、場合によっては、返済を不安視され、信用情報に傷がつくおそれがあります。
信用情報に傷がつくと新たにローンを組むのが難しくなります。
たとえば住宅ローン等を組みたいとなったときに組めなくなる可能性がありますし、場合によっては携帯電話の分割払いなどができなくなるおそれもあります。
ですが、ショッピング枠としての利用であれば、通常の買い物と判断され、信用情報に影響が出にくいのです。
キャッシング枠より利用限度額が多い
通常のクレジットカードはあくまでもショッピング目的で作られるものですから、利用限度額もショッピング枠の方がキャッシング枠より多く設定されていることがほとんどです。
なので、急に多額の現金が必要になった場合は、むしろショッピング枠を活用する方がメリットが大きい場合もあるでしょう。
クレヒスを育てることも可能
「クレヒス」とは「クレジットヒストリー」の略で、クレジットカードやローンの利用履歴のことです。
個人情報のほか、延滞の情報などの信用情報なども含まれます。
クレヒスは、信用情報機関に登録されており、カード会社や金融機関などはこの信用情報機関に加盟しています。
利用者がローンを組む際などに、カード会社や金融機関は、信用情報機関に照会をかけて、過去に延滞履歴がないか、不自然な取引などはないかなをチェックして、支払い能力に問題ないかどうかを審査します。
継続的にクレジットカードを使用し、滞納なく支払いを続けていれば、クレヒスの信用度が高まり、クレジットカードの利用限度額が増えたり、ローンなどの審査に通りやすくなります。
ポイ活も可能
クレジットカードには利用額に応じて、何%かのポイントを付与している会社が多いです。
クレジットカードの現金化は、あくまでもショッピングとしての利用ですので、カード会社のポイントも付与されることになり、お得な気分になれます。
クレジットカード現金化のデメリットやリスク
クレジットカード現金化にはメリットばかりではありません。
ここからは細心の注意を払ってほしい、現金化のデメリットについて詳しく説明します。
クレジットカードの利用停止や退会のリスク
すでに説明したとおり、クレジットカード会社では、ショッピング枠を現金化することを利用規約で禁止していますので、現金化がバレるとカードの利用停止や強制退会などの措置をとられる場合があります。
常識的なショッピング利用に見えるものであればよいのですが、毎月高額のブランド品やデジタルギフト券を大量に購入しているなど、明らかに不自然な行動がカード会社の目に留まると現金化を疑われますので注意が必要です。
詐欺や犯罪に巻き込まれるリスク
現金化業者の中には、すぐに現金が欲しいという利用者の弱みに付け込む、いわゆる闇金のような悪徳業者もいます。貸金の形態でないのをよいことに高い手数料を要求したり、キャンセル料として高額な料金を請求したり、現金化の手続きをしたのに現金が振り込まれないなどといった悪質なケースも多々あります。
また、詐欺などに巻き込まれる可能性も少なからずありえます。
すぐに現金が必要な人はお金に困っていて正常な判断力を失っている場合が多いので、その点をつかれて、たとえば、クレジットカードの現金化後に嘘の投資話を持ち掛けられて現金をだまし取られたといったケースも存在します。
詐欺グループによる巧妙な手口に騙されないようくれぐれも注意してください。
個人情報が洩れる・悪用されるリスク
現金化業者が闇金業者と繋がっていた場合は、利用者の個人情報が悪用されるケースがあります。
闇金業者は違法な業者ですから、いわゆる「お金に困っている人リスト」のようなものを持っていたりします。
ダイレクトメールで高金利の貸付を勧誘されたり、リストを詐欺グループに横流しされ、振り込め詐欺などの犯罪行為を持ち掛けられるなどの可能性もゼロではないでしょう。
また、業者にクレジットカードの情報を提供しているため、場合によってはクレジットカードの不正利用などの被害に遭うことも考えられます。
手数料が高い
キャッシングを利用した場合、金利は年15~18%ぐらいです。
年利ですから、すぐに返済すれば数%の手数料で済むでしょう。
ですが、現金化業者の場合、現金化にあたって様々な手数料が発生します。
- 現金の振込手数料
- 商品の買取にあたっての消費税
- カード会社への決済手数料
- 業者の取り分となる事務手数料
これらもろもろの手数料をすべて差し引いた上での残額が利用者の元に入るわけですから、20%ぐらいの手数料になる場合もざらにあります。
年利20%ではなく、即金で20%の手数料ですから、キャッシングと比べてもその手数料が大幅に高いということがわかるでしょう。
自己破産ができなくなる可能性がある
多重債務を抱えた場合、最後の手段として、裁判所に破産を申し立てて債務を免除してもらう、自己破産という方法をとることができます。
しかし、ショッピング枠の現金化による借金は、破産法という法律による「免責不許可事由」に該当するため、自己破産の対象にならない可能性があります。
クレジットカード現金化は違法ではないが、業者の逮捕例はある
現金化という行為自体が明確に違法とされてはいません。
リサイクルショップは街中あちこちにあります。
不要になったものや、間違って買ってしまったものを売却する行為は合法です。
なので一般利用者が、クレジットカード現金化で逮捕されることはまずありません。
しかし、クレジットカードの現金化による業者の逮捕事例はあります。
2011年に初めてクレジットカード現金化業者が摘発されていますが、その罪状は「出資法違反」。
つまり、商品の買取業者ではなく、実質的に貸金業者であるとみなされ、貸金業者である以上、出資法に定める利息を超える手数料を取ることは違法となるので、それが原因によるよる摘発でした。
クレジットカード現金化の利用者が逮捕されたという事例は、現時点では確認されていません。
利用者が逮捕されるときに考えられるのは「不正利用」
他人のクレジットカードを不正利用するのは、犯罪です。
「そんなことは当たり前じゃないか」
と思うかもしれませんが、クレジットカード現金化をしようとしている人の中には、相当お金に困っている人もいて、魔がさしてしまうということは無いとも言えません。
そもそもカード会社も会員規約で他人名義のクレジットカードの利用を禁止していますし、刑法上でも他人のカードを無断使用すると窃盗罪や詐欺罪が成立する可能性があります。
他人のカードを利用するという行為は、明確な違法行為なので、くれぐれも絶対にやらないようにしてください。
また、繰り返しになりますが、違法ではなくても、クレジットカードのショッピング枠の現金化は、カード会社の規約違反です。
バレるとカードの利用停止や強制解約のリスクがあります。
そのことをよく認識しておいてください。
専門業者を使った、クレジットカード現金化の流れ
それでは、ここからは、専門業者を使ったクレジットカード現金化の流れについて詳しく説明します。
STEP1:現金化業者に申し込み
まずはどの現金化業者を利用するかを決めて申し込む必要があります。
当然、どの業者でもいいわけではありません。長年の実績があり、経営が安定している安全な業者を慎重に選びましょう。
その上で、換金率の高さ、入金までの時間の早さなどを総合的に判断して業者を決めるとよいでしょう。
意外と見落としがちなのが、現金化業者は、貸金業法に基づく貸金業者ではありませんので、あくまでも中古品買取業者という扱いになるということです。
なので、古物営業法による古物商許可を受けている業者でなければなりません。
業者は法律で、ホームページ等に許可証番号を表示する義務がありますので、トラブルに巻き込まれないためにも、しっかりと確認をしておいてください。
STEP2:本人確認
現金化には、業者による本人確認が必須となります。これも古物営業法に定められています。
本人確認書類としては、顔写真付きの証明書(運転免許証、パスポート、マイナンバーカードなど)であればどれか1点を提出すれば問題ありません。
もし、顔写真付きの証明書を何も持っていない人は、健康保険証や住民票に公共料金支払済の領収書などを添付して業者に提出することで、本人として認められる場合があります。
STEP3:指定された商品をクレジットカードで購入
必要な金額がいくらなのかを業者と協議して決めた上で、業者からどの商品を購入するかについての指示がありますので、指定された商品をクレジットカードで購入します。
これは業者に言われたとおりにやれば問題ありません。
STEP4:入金確認
現金化業者がクレジットカードでの決済を確認したら、利用者が指定した金融機関の口座に現金が振り込むという形になります。
即日入金をうたっている業者も多いですが、入金までの日数や時間がどのくらいかかるかについては事前によく確認をしましょう。
入金後に通帳を確認し、振り込まれていることを確認できれば取引は終了となります。
STEP5:利用分をカード会社に支払う
その後、カード会社からショッピング枠として利用した額の請求があります。
通常は金融機関の口座からの引き落としになっているはずなので、引き落とし日に残高が不足していた、などということのないようにしましょう。
カード会社への支払いが滞ると信用情報にも傷がつきますし、最悪の場合、カードの利用停止やローン等の審査にも影響してきますので、細心の注意を払ってください。
クレジットカード現金化に関するよくある質問
- どんな仕組みで現金が手に入るのですか?
-
大きく分けて2つの方法があります。
商品を買ってお店に売る「買取方式」と、商品を買うとキャッシュバックとして現金がもらえる「キャッシュバック方式」です。
どちらもカードで買い物をすることがスタートです。 - お金は誰に返せばいいのですか?
-
お金を返済するのは、現金化業者ではなく「カード会社」です。
普通に買い物をしたのと同じ扱いになるからです。
翌月に一括で引き落とされたり、分割払いで払ったりします。 - 審査なしで利用できるのはなぜですか?
-
あくまで「買い物」をするだけだからです。
クレジットカードを作るときに審査は終わっているので、改めて審査する必要がありません。
働いていない人でも、カードさえあれば利用できる仕組みです - 違法ではないのですか?
-
今の日本の法律では、現金化を直接禁止する法律はありません。
だから逮捕されることはありません。
しかし、カード会社のルールでは禁止されているので、カードが止まるリスクはあります。 - お店に行かなくてもできるのですか?
-
はい、今はスマホだけで完結する仕組みが主流です。
ネットで申し込みをして、商品は配送されるか、データで受け取ります。 - なぜ身分証明書が必要なのですか?
-
中古品の売買には、法律で本人確認が義務付けられているからです。
また、他人のカードを勝手に使う「なりすまし」を防ぐためでもあります。
ちゃんとした業者は、必ず本人確認を行います。
クレジットカード現金化のまとめ
このページでは、クレジットカード現金化について、主に次の3点を中心に説明してきました。
- クレジットカード現金化の方法
- クレジットカード現金化のメリット・デメリット
- クレジットカード現金化利用の流れ
「違法」とか「グレーゾーン」とかいう言葉を聞くと、躊躇してしまうかもしれませんが、ちゃんとした業者を選んで、ルール通りにやっていれば、クレジットカード現金化も安心して利用できるサービスだということがわかったのではないでしょうか。
ただ、怪しい業者は確かに存在しますので、自分の身を守るためにも、違法行為や違法業者には決して関わることのないよう細心の注意を払った上でサービスを利用してみてください。